
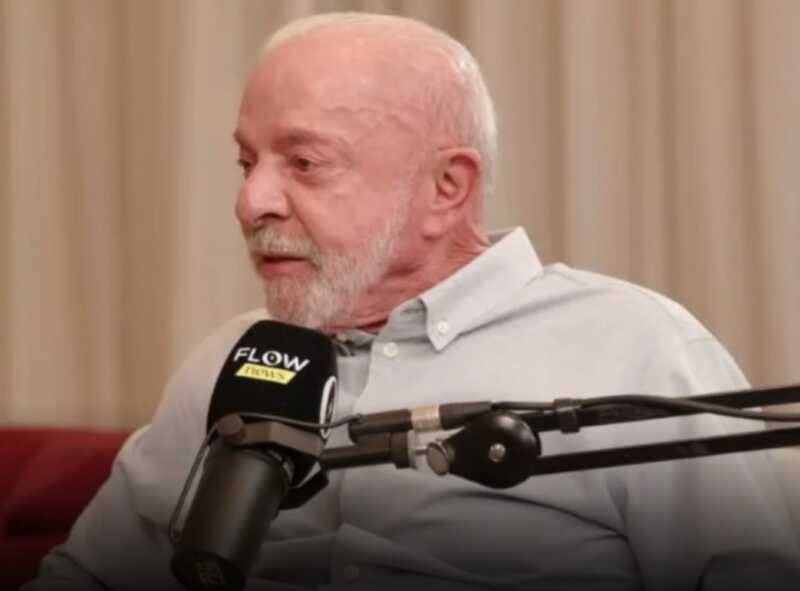
O presidente Luiz Inácio Lula da Silva (PT) afirmou, durante entrevista ao Flow Podcast na noite desta quinta-feira (1º de outubro), que o governo federal discute com o Banco Central a possibilidade de estabelecer um limite para a quantidade de cartões de crédito que os bancos podem oferecer a cada pessoa. Segundo o presidente, a medida estaria sendo analisada como uma forma de enfrentar o crescimento do endividamento das famílias e reduzir os riscos associados ao uso excessivo do crédito.
Durante a entrevista, Lula chamou atenção para o elevado custo do crédito rotativo e afirmou que a facilidade de acesso a diferentes cartões pode contribuir para que consumidores ultrapassem sua capacidade de pagamento. Dados divulgados pelo Banco Central apontam que a taxa média de juros do crédito rotativo chegou a 449,4% ao ano em agosto de 2026.
“Estamos discutindo com o Banco Central. Nós vamos proibir os bancos de dar mais que um cartão de crédito para as pessoas”, declarou Lula ao abordar a necessidade de mudanças na relação entre instituições financeiras, consumidores e concessão de crédito.
A fala do presidente ocorre em um cenário de elevado endividamento das famílias brasileiras. De acordo com a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), 82% das famílias estavam endividadas em julho de 2026, o maior percentual da série histórica iniciada em 2015. O índice havia sido de 81,6% em junho e de 78,5% em julho de 2025.
Apesar do recorde no endividamento, a CNC registrou uma pequena redução na parcela de famílias com contas em atraso. Em julho, o índice de inadimplência ficou em 29,8%, ante 29,9% no mês anterior. O levantamento também apontou que 29,5% da renda das famílias estava comprometida com o pagamento de dívidas.
Crítica à oferta de cartões
Ao explicar a proposta discutida com o Banco Central, Lula também criticou a prática de instituições financeiras que, segundo ele, oferecem ou enviam cartões de crédito que não foram solicitados pelos consumidores.
O presidente relatou o caso de uma pessoa que teria recebido quatro cartões e acumulado uma dívida de aproximadamente R$ 80 mil. A situação foi utilizada por Lula para ilustrar os riscos que, em sua avaliação, podem surgir quando o acesso ao crédito ocorre sem um controle adequado da capacidade de pagamento do consumidor.
A discussão, entretanto, ainda está no campo de uma possibilidade apresentada pelo presidente. Não foi anunciada, na entrevista, uma regra já aprovada que estabeleça oficialmente um único cartão de crédito por pessoa, nem foram detalhados critérios, exceções ou o eventual mecanismo de fiscalização da medida. A eventual mudança dependeria de definição regulatória e dos procedimentos cabíveis.
Crédito rotativo permanece no centro da discussão
O cartão de crédito ocupa posição importante no debate sobre o endividamento das famílias brasileiras justamente porque pode oferecer acesso imediato ao consumo, mas apresenta custos elevados quando o consumidor não consegue quitar integralmente a fatura.
O crédito rotativo é acionado quando o cliente paga apenas parte da fatura e financia o restante. Em um ambiente de juros elevados, a dívida pode crescer rapidamente, tornando a renegociação necessária para muitas famílias.
A discussão sobre o limite de cartões, portanto, está inserida em um debate mais amplo sobre responsabilidade na concessão de crédito, educação financeira, capacidade de pagamento e proteção do consumidor.
Governo aposta também no Desenrola 3.0
Durante a entrevista, Lula também mencionou o Desenrola Brasil 3.0, nova etapa do programa federal de renegociação de dívidas criada pela Medida Provisória 1.393/2026.
A terceira fase apresenta uma mudança importante em relação às anteriores: a União poderá comprar, por meio de leilões, carteiras de créditos inadimplidos de instituições financeiras e outras empresas credoras, com desconto mínimo de 90%. O abatimento obtido na aquisição deverá ser repassado integralmente aos devedores nas condições de renegociação.
Pelas regras gerais divulgadas, poderão ser incluídas determinadas dívidas de pessoas físicas com valor original inferior a R$ 10 mil e que, em 25 de setembro de 2026, estavam em atraso havia mais de 720 dias e menos de 1.645 dias. O programa poderá alcançar débitos bancários e também outras dívidas registradas em cadastros de inadimplência, incluindo compromissos relacionados a comércio e prestação de serviços.
A legislação prevê ainda um limite de até R$ 15 bilhões para as despesas da União relacionadas à aquisição das carteiras de créditos no âmbito da nova modalidade.
Endividamento desafia famílias e economia
Ao defender uma revisão das regras de concessão de crédito, Lula afirmou que o governo precisa enfrentar o problema de maneira mais ampla e evitar que consumidores sejam levados a assumir compromissos financeiros incompatíveis com sua renda.
“Precisamos fazer uma reformulação na economia brasileira. Meu pessoal da economia sabe, o Gabriel Galípolo presidente do Banco Central sabe , que vamos ter que moralizar essa questão de crédito”, declarou o presidente.
Lula acrescentou que considera necessário evitar que a população se endivide de maneira que comprometa sua capacidade financeira.
A discussão ganha dimensão ainda maior diante dos dados da CNC. O fato de 82% das famílias brasileiras declararem possuir algum tipo de dívida não significa, necessariamente, que todas estejam inadimplentes. A própria pesquisa diferencia famílias endividadas que possuem compromissos financeiros, ainda que estejam pagando em dia daquelas que estão efetivamente com contas atrasadas.
Essa distinção é relevante para compreender o cenário econômico. Ao mesmo tempo em que o número de famílias endividadas atingiu recorde, a inadimplência apresentou leve recuo em julho, mostrando que parte dos consumidores continuava conseguindo honrar seus compromissos financeiros.
Número de inadimplentes
Dados recentes da Serasa apontam que 83,9 milhões de brasileiros estavam inadimplentes em agosto de 2026, o equivalente a cerca de 51% da população adulta, segundo levantamento divulgado em reportagens sobre a declaração do presidente.
O número ajuda a dimensionar o tamanho do desafio enfrentado por famílias que precisam reorganizar seus orçamentos, renegociar débitos e buscar alternativas para reduzir o peso dos juros.
Nesse contexto, a discussão sobre a quantidade de cartões disponíveis para cada consumidor se soma a outras medidas voltadas à renegociação de dívidas e à tentativa de reduzir os efeitos do superendividamento.
Debate envolve consumidores, bancos e regulação
Uma eventual limitação na quantidade de cartões de crédito concedidos por pessoa poderá abrir uma discussão mais ampla sobre os critérios utilizados pelas instituições financeiras para avaliar a capacidade de pagamento dos clientes.
De um lado, o debate envolve a proteção dos consumidores diante de juros elevados e da possibilidade de acúmulo de diferentes linhas de crédito. De outro, envolve a autonomia das instituições financeiras na oferta de produtos e serviços, além das regras de regulação do sistema financeiro.
Até o momento, a declaração de Lula apresenta a medida como uma possibilidade em discussão com o Banco Central. Os detalhes sobre eventual implementação, abrangência e critérios ainda não foram apresentados publicamente.
Enquanto o governo trabalha simultaneamente com medidas de renegociação de dívidas, como o Desenrola 3.0, a discussão sobre a concessão responsável de crédito coloca o endividamento das famílias novamente no centro da agenda econômica nacional.
O desafio passa não apenas pela recuperação de consumidores que já estão inadimplentes, mas também pela criação de mecanismos que reduzam o risco de novas dívidas e permitam que o acesso ao crédito ocorra de forma compatível com a capacidade financeira de cada família.